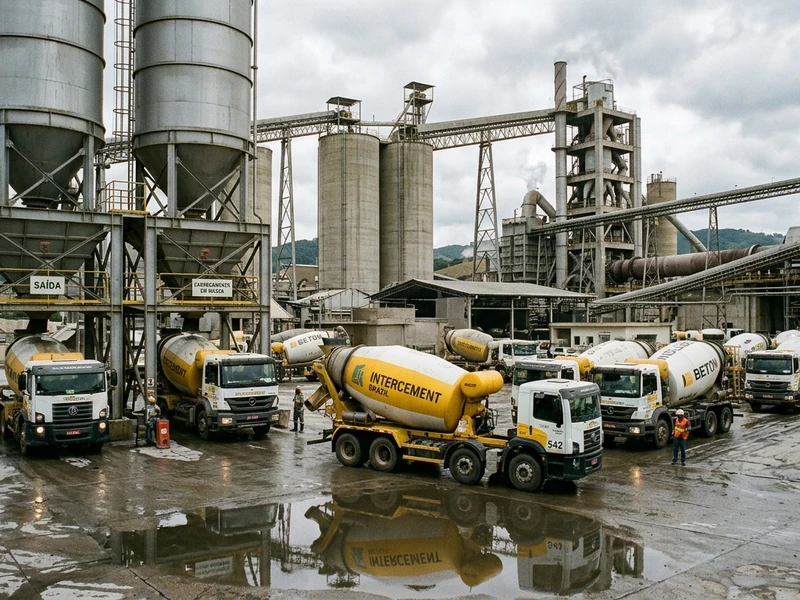
A comercialização de cimento no mercado brasileiro totalizou 5,9 milhões de toneladas em outubro de 2026, volume que representa uma retração de 6,1% em comparação ao mesmo mês de 2025. Os dados foram divulgados pelo Sindicato Nacional da Indústria do Cimento (SNIC). Apesar do arrefecimento mensal, o acumulado de janeiro a outubro atingiu 56,7 milhões de toneladas vendidas, sustentando uma leve alta de 0,1% frente ao mesmo período do ano anterior.
A desaceleração registrada em outubro já era antecipada pelos industriais em decorrência do calendário operacional mais enxuto, com menor quantidade de dias úteis em relação ao ano passado. A esse fator somou-se a ocorrência de precipitações volumosas e constantes em grande parte do território nacional, o que provocou paralisações pontuais e atrasos no cronograma executivo de canteiros de obras. No recorte geográfico, apenas a Região Norte manteve estabilidade positiva no mês, enquanto as demais macrorregiões registraram recuos.
Dinâmica entre fatores de sustentação e pressões de mercado
O comportamento do consumo cimenteiro ao longo de 2026 reflete a disputa entre vetores macroeconômicos de estímulo e restrições conjunturais:
| Eixo de Influência | Indicadores e Cenário Setorial | Impacto no Mercado de Cimento |
|---|---|---|
| Mercado de Trabalho | Taxa de desemprego em 5,2% e recorde de 103,6 milhões de ocupados | Sustenta reformas residenciais e o varejo de materiais de construção |
| Habitação Social | Expansão acelerada das contratações do Minha Casa, Minha Vida (MCMV) | Principal âncora de demanda para obras estruturais e habitação coletiva |
| Crédito Habitacional | Unidades financiadas via SBPE avançaram 96,2% no acumulado até setembro | Amplia novos canteiros formais, mesmo com a Selic fixada em 13,75% ao ano |
| Endividamento Familiar | Comprometimento de renda das famílias atingiu recorde histórico de 50,11% | Limita o poder de compra e desacelera ampliações no segmento de autoconstrução |
| Inadimplência Geral | Contingente de 84,2 milhões de inadimplentes somando R$ 597,4 bilhões em dívidas | Restringe o acesso ao crédito direto e posterga decisões de reforma doméstica |
Confiança setorial e custos de produção industrial
As sondagens de confiança apresentaram trajetórias divergentes entre os elos da cadeia. Na construção civil, a percepção empresarial registrou ligeira melhora, impulsionada pelo segmento de infraestrutura e obras pesadas, enquanto as construtoras de edificações residenciais adotaram postura mais comedida. Em sentido contrário, a indústria de transformação assinalou a terceira retração mensal consecutiva na confiança, pressionada pelo acúmulo de estoques fabris.
Paralelamente, a indústria do cimento enfrenta pressões de custos operacionais decorrentes da volatilidade de insumos estratégicos, como coque de petróleo, combustíveis fósseis (óleo diesel) e custos de frete marítimo internacional. Para os próximos trimestres, o SNIC avalia que a evolução da demanda continuará atrelada à execução dos programas habitacionais públicos e ao avanço das obras de infraestrutura logística e viária, sobretudo com a ampliação de projetos de pavimentação em concreto rígido.