Uma transformação invisível aos olhos dos consumidores está prestes a sacudir profundamente as entranhas logísticas do país. A introdução do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), criados para tentar simplificar o confuso arcabouço fiscal brasileiro, trará uma reviravolta contábil na forma como as indústrias calculam o transporte das suas mercadorias, reacendendo um velho dilema corporativo que parecia resolvido.
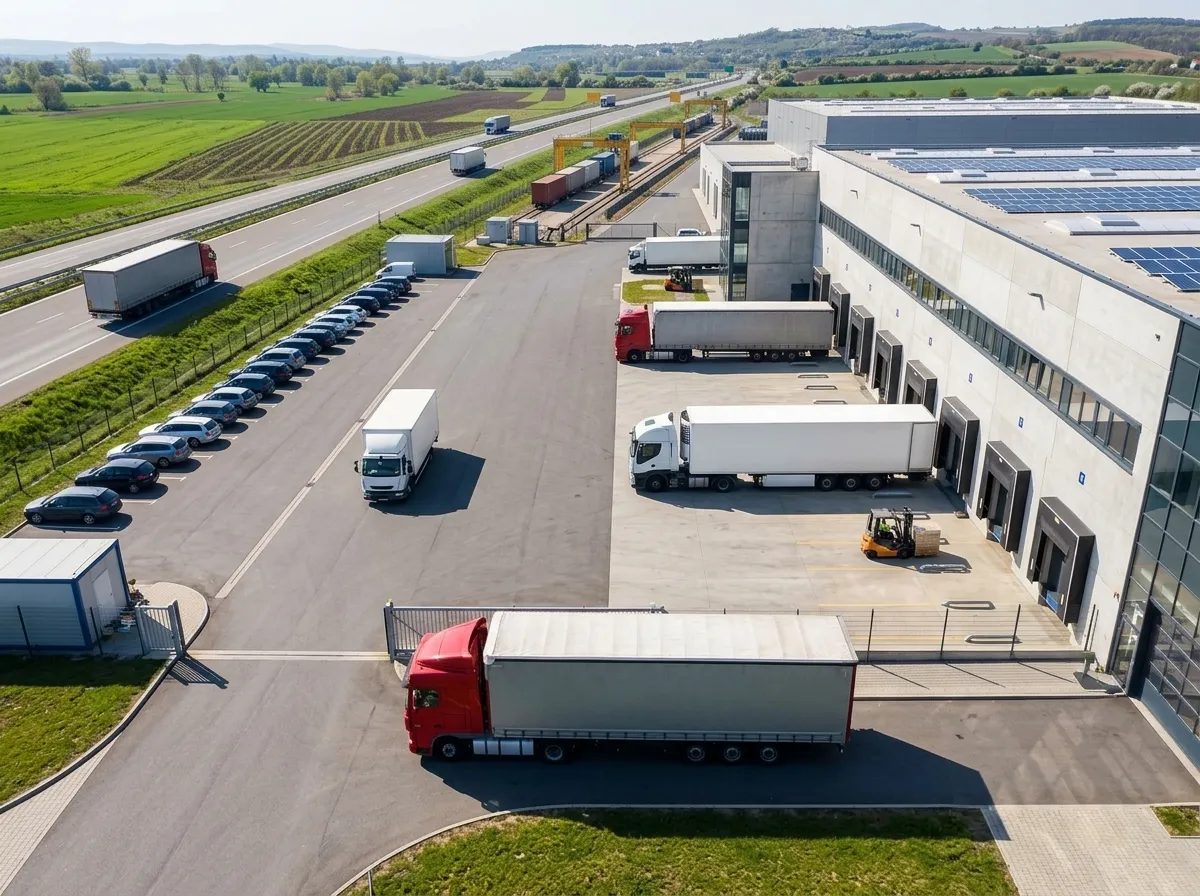
Há muito tempo, as empresas precisavam escolher seu modelo logístico focando majoritariamente no desgaste veicular, consumo de diesel e manutenção. A partir de agora, sob a nova arquitetura do sistema não cumulativo de impostos, a escolha entre ser dono de frotas e arcar com os motoristas ou delegar a tarefa para uma parceira ganhará contornos estritamente voltados aos créditos tributários obtidos em cada opção.
O fator crédito na balança de custos
Para as diretorias financeiras, a mudança nas engrenagens operacionais é nítida. Ao contratar uma transportadora formalizada no novo regime unificado, esse serviço externo prestado automaticamente gerará um expressivo volume de créditos de IBS e CBS para a empresa contratante. Esses créditos preciosos poderão ser utilizados posteriormente para bater impostos na ponta final da cadeia.
Por outro lado, caso a indústria teime em manter suas operações verticalizadas — operando com sua enorme e cara frota própria —, seus gastos massivos e contínuos com a gigantesca folha de pagamento de dezenas de motoristas, encargos trabalhistas e seguros não produzirão a mesma alavancagem de descontos dentro desse novo modelo.
Um termômetro direto desse mercado indica que a mudança atinge em cheio as veias de distribuição nacionais. Dados logísticos revelam que o frete terceirizado já domina a preferência de cerca de impressionantes 85% das grandes companhias. No entanto, mesmo para elas, a alteração no código tributário provocou uma onda de incertezas. Enquanto pouco mais da metade dos gestores aponta que seus custos finais subirão, quase a outra metade jura que sairá no lucro com as novas normas.
Como fica o mercado para o caminhoneiro autônomo?
O emaranhado logístico brasileiro, diferentemente de países europeus, ainda é altamente calcado na figura lendária do caminhoneiro autônomo. Para não extinguir essa força motriz essencial de mercado, a nova legislação tentou estabelecer um remendo estratégico. A lei permitirá que a indústria que optar por assinar contrato diretamente com um caminhoneiro solitário formalizado como Microempreendedor Individual (MEI) ainda consiga apropriar os disputados créditos fiscais na contabilidade.
Apesar da previsão legal existir e dar uma tábua de salvação, o mercado real entrou em período obrigatório de transição e intensa análise. A Receita Federal já estabeleceu que este calendário anual funcionará sob regime experimental focado em estressar os sistemas de Conhecimento de Transporte Eletrônico (CT-e) adaptados à mudança, sem penalidades drásticas em caso de tropeços documentais.
Durante esse respiro estratégico e experimental de adequação, as empresas terão a obrigação inadiável de recalcular freneticamente seus contratos vigentes e passados. Somente colocando frente a frente, na mesma planilha orçamentária, os pesados gastos trabalhistas com frota ociosa contra os descontos fiscais prometidos na contratação externa, é que será possível descobrir qual modelo de negócios sobreviverá incólume no novo Brasil logístico.