A escalada contínua do INCC na construção civil reforça a necessidade de planejamento orçamentário tanto para construtoras quanto para compradores de imóveis. O Índice Nacional de Custo da Construção – 10 (INCC-10), calculado pela Fundação Getulio Vargas (FGV), registrou variação de 0,28% em outubro, acumulando avanço de 6,14% no ano e uma alta de 6,69% nos últimos doze meses.
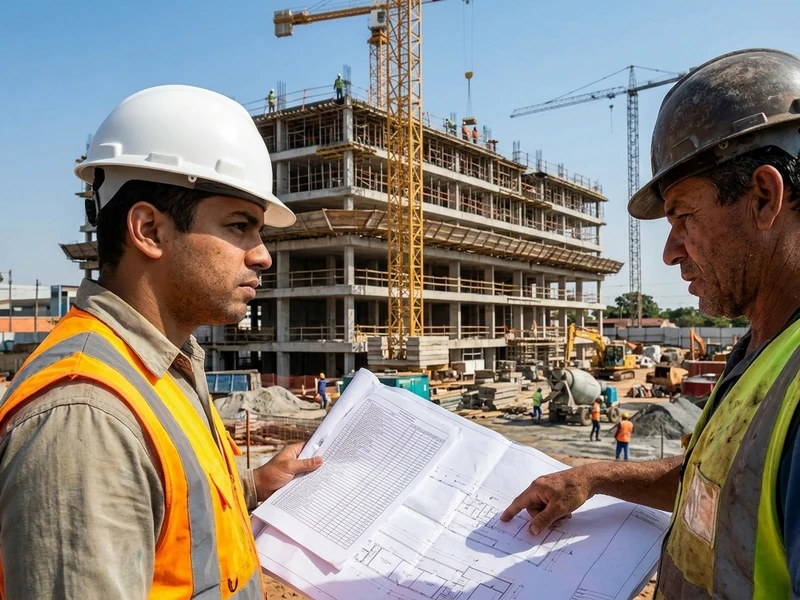
A evolução dos custos no setor tem sido pressionada predominantemente pelos gastos com recursos humanos. Enquanto o grupo de materiais e serviços registrou elevação de 5,66% em um ano, o custo médio da mão de obra avançou expressivos 7,73% no mesmo período, refletindo dissídios salariais e a escassez de operários qualificados nos principais canteiros urbanos.
Como o INCC na construção civil afeta o saldo devedor na planta
Para quem adquire um imóvel na fase de lançamento ou obras, o comportamento do indicador exerce impacto financeiro direto. Durante o período de edificação, os contratos de promessa de compra e venda estabelecem que as parcelas intermediárias e o montante a ser financiado junto aos bancos na entrega das chaves sejam corrigidos mensalmente pelo índice.
Especialistas em direito imobiliário alertam que os adquirentes não devem considerar apenas o valor nominal divulgado no estande de vendas. A recomposição inflacionária dos insumos construtivos acumula-se mês a mês sobre o saldo devedor residual, o que exige dos mutuários a criação de uma margem de reserva financeira para absorver os reajustes contratuais até a expedição do Habite-se.
Previsibilidade e estratégias de contenção pelas incorporadoras
Diante da volatilidade dos preços, as empresas do setor têm intensificado a busca por maior eficiência executiva. A ampliação de métodos construtivos industrializados, como painéis pré-moldados e kits hidráulicos prontos, tem sido uma das saídas adotadas pelas construtoras para mitigar o desperdício de materiais e encurtar prazos de execução.
Ao racionalizar os processos no canteiro, os incorporadores buscam preservar suas margens operacionais sem repassar integralmente a pressão dos custos para a tabela final de vendas, mantendo a atratividade do mercado residencial mesmo em ciclos de crédito mais restritivo.