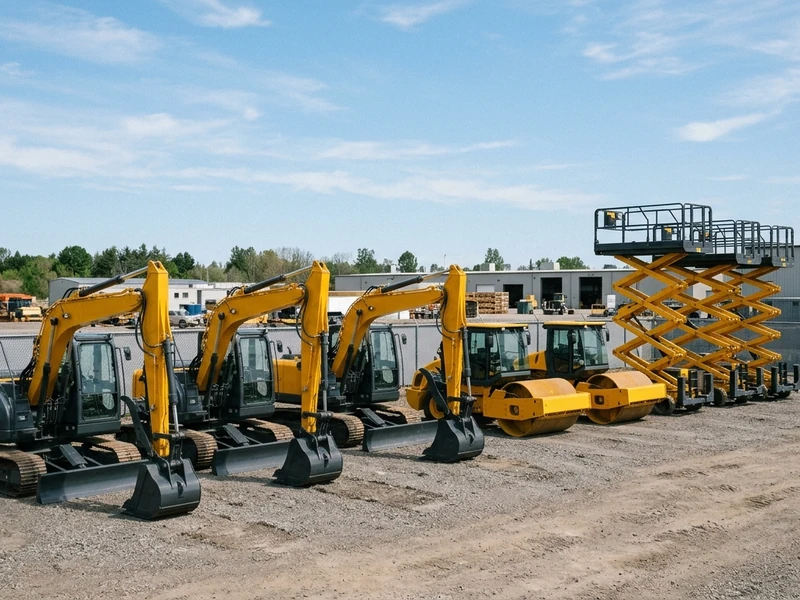
A regulamentação do novo sistema tributário nacional trará transformações expressivas para as rotinas operacionais e financeiras das empresas de locação de frotas, máquinas e maquinários pesados. Com a introdução da Contribuição sobre Bens e Serviços (CBS) a partir de 2027 e a transição gradual do Imposto sobre Bens e Serviços (IBS) em 2029, a venda de equipamentos de locadoras que integram o ativo imobilizado passará a seguir critérios específicos de tributação disciplinados pela Lei Complementar nº 214/2025.
Para evitar distorções competitivas e bitributação durante a substituição dos tributos legados (PIS, Cofins e ICMS), o artigo 406 da nova legislação estabeleceu mecanismos de transição direcionados à desmobilização de ativos usados adquiridos antes da vigência plena do novo regime.
Aplicação da alíquota zero de CBS pelo Valor Líquido de Aquisição
No âmbito da CBS, bens adquiridos até 31 de dezembro de 2026 contarão com alíquota zero sobre a fração do preço de alienação que não ultrapassar o Valor Líquido de Aquisição (VLA). Esse parâmetro contábil reflete o custo de aquisição originário do maquinário, deduzidos os créditos tributários já recuperados pela locadora.
Na prática das operações, se uma empresa de rental comercializa um veículo ou equipamento cujo VLA registrado seja de R$ 135 mil por um preço final de R$ 110 mil em 2027, toda a transação é beneficiada pela alíquota zero. No entanto, caso a alienação atinja R$ 145 mil no mercado secundário, a CBS incidirá estritamente sobre a parcela excedente de R$ 10 mil.
Cronograma de transição gradual para o IBS
Diferentemente da CBS, o regime de transição do imposto de competência compartilhada (IBS) terá início em 2029 e adotará um sistema de desoneração decrescente sobre o VLA:
– Bens adquiridos até 2028: 100% do VLA protegido com alíquota zero
– Bens adquiridos em 2029: 90% do VLA protegido
– Bens adquiridos em 2030: 80% do VLA protegido
– Bens adquiridos em 2031: 70% do VLA protegido
– Bens adquiridos em 2032: 60% do VLA protegido
A fruição desse tratamento tributário fica condicionada ao cumprimento de exigências estritas: os veículos e maquinários devem ter permanecido registrados no ativo imobilizado da locadora por um período mínimo superior a 12 meses, com rastreabilidade completa das notas fiscais de origem, exigindo das empresas maior rigor no controle patrimonial e contábil.