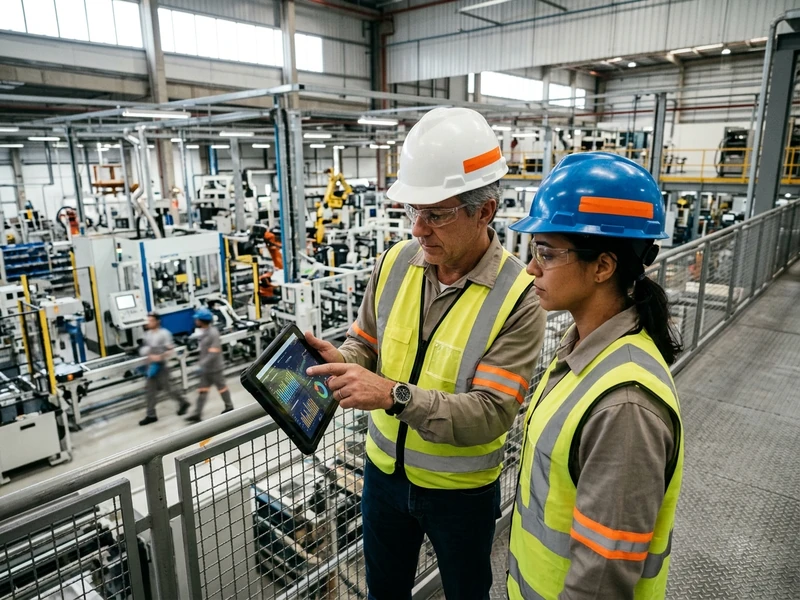
A rentabilidade das fábricas brasileiras registrou um expressivo recuo no terceiro trimestre de 2026. Segundo levantamento divulgado pela Confederação Nacional da Indústria (CNI), a margem de lucro da indústria despencou para 42,2 pontos, acumulando queda de 1,3 ponto no período e atingindo seu menor nível desde o segundo trimestre de 2020, ápice da crise sanitária global.
O enfraquecimento dos resultados financeiros nas plantas industriais decorre de uma conjugação de adversidades externas e domésticas. Fatores geopolíticos, como o conflito prolongado no Oriente Médio, elevaram os preços de insumos e matérias-primas essenciais, enquanto a demanda final no mercado consumidor doméstico demonstrou perda de fôlego, comprimindo de maneira aguda o faturamento das companhias.
Pressão combinada sobre a margem de lucro da indústria
Além da compressão operacional, o levantamento setorial evidencia que as condições financeiras das empresas se deterioraram. O índice de facilidade de acesso ao crédito declinou 0,5 ponto, atingindo a marca de 39,4 pontos, ao passo que a avaliação geral sobre a situação financeira recuou para 47,4 pontos. Ambas as métricas permanecem abaixo do patamar neutro de 50 pontos, sinalizando aperto de liquidez e maior aversão ao risco pelas instituições financeiras.
Na sondagem com empresários de todo o território nacional, os principais obstáculos à produção foram ranqueados da seguinte forma:
- Elevada carga tributária: Apontada por 37,2% dos executivos, mantendo-se na liderança isolada dos entraves ao desenvolvimento fabril.
- Insuficiência de demanda interna: Saltou da quarta para a segunda posição, sendo citada por 29,6% dos industriais (avanço de 3 pontos percentuais).
- Taxas de juros elevadas: Mencionadas por 24,3% dos participantes, encarecendo empréstimos e investimentos de capital.
Acúmulo de estoques e ritmo fabril desaquecido
A frustração com o volume de vendas gerou outro reflexo preocupante no chão de fábrica: a elevação contínua dos estoques não planejados. Pelo terceiro mês consecutivo, o índice de estoque efetivo em relação ao planejado subiu, atingindo 50,8 pontos em setembro — patamar mais alto registrado desde outubro de 2023. A retenção excessiva de mercadorias eleva custos de armazenagem e atrasa a recuperação de novas encomendas.
Nesse contexto, o indicador de evolução da produção fabril situou-se em 46,7 pontos em setembro, indicando retração da atividade em relação ao mês anterior. Paralelamente, a percepção quanto ao quadro de funcionários fechou em 48 pontos, revelando cautela nos planos de contratação. Como contraponto, a Utilização da Capacidade Instalada (UCI) oscilou positivamente em 1 ponto percentual, alcançando 70%, patamar equivalente ao do mesmo ciclo de 2025.
Perspectivas para investimento e novos ciclos
Apesar da desaceleração corrente, os índices de expectativas para os próximos seis meses mostram sinais moderados de recuperação. O indicador de intenção de investimento avançou 1,3 ponto em outubro, estabelecendo-se em 52,6 pontos e rompendo uma sequência de quatro retrações consecutivas. A pesquisa amostral da CNI ouviu 1.348 empresas, sendo 562 de pequeno porte, 474 médias e 312 grandes corporações, evidenciando que a recuperação sustentável da margem de lucro da indústria dependerá da estabilização macroeconômica e do estímulo ao consumo.